
基于多模态深度学习的金融风险智能预警方法
本发明涉及金融风控与人工智能,具体涉及基于多模态深度学习的金融风险智能预警方法。
背景技术:
1、金融市场业态持续复杂化,信贷违约、市场异动、票据欺诈、风险跨主体传导等各类风险呈现出隐蔽性、突发性、联动性特征,传统依靠单一结构化指标、人工规则及统计模型的风险预警方式,已难以适配当下海量、异构、动态的金融数据环境。多模态深度学习技术凭借对数值时序、文本舆情、图像凭证、关联图谱等多源数据的综合处理能力,成为金融风险智能预警领域的主流技术方向,被广泛应用于银行信贷风控、交易异常监测、市场舆情研判、系统性风险防控等场景。现阶段行业内主流技术普遍采用分模态特征提取结合浅层融合的架构,根据卷积神经网络、循环神经网络、基础图神经网络及预训练语言模型完成特征挖掘,能够初步整合不同类型金融数据中的风险信号,在常规风险识别任务中实现基础预警功能。但在金融场景特有的数据时空错位、模态噪声干扰、低频异常样本稀缺、风险因果关系模糊等问题面前,常规多模态方案的短板逐步凸显,也促使行业开始探索融合因果推理、知识库架构、反事实仿真等前沿技术的新型预警体系,以此提升风险识别深度与落地实用性。
2、在学术研究层面,国内外诸多学者围绕多模态深度学习金融风险预警开展了系统性探索,相关成果已形成完整的研究脉络与技术范式。文献《design of a multimodalcredit risk forecasting system for financial text analysis》(icdis 2025)针对信贷风险场景搭建跨模态注意力融合架构,融合文本、数值与时序三类数据构建风险评估体系,根据领域化文本处理流程挖掘非结构化数据中的隐性风险信号,实验证实该多模态框架相较传统单指标模型,在中小企业风险识别与预警时效性上具备明显优势。另一篇代表性文献《risklabs: predicting financial risk using large language model basedon multimodal and multi-sources data》(arxiv:2404.07452)将大语言模型与多模态技术结合,整合财报会议语音、市场时序数据、财经新闻文本等多类信息搭建风险预测框架,实现市场波动率等风险指标的预判,拓宽了多模态技术在金融风险领域的应用边界。国内研究如《基于gcn-stacking协同增强的多模态金融舆情负向情感强度识别》(计算机研究与发展,2025),则结合图卷积网络与集成学习,完成图文多模态舆情风险识别,有效捕捉模态间潜在关联特征。综合来看,现有学术研究大多聚焦于多模态特征融合、单一场景风险分类与基础特征挖掘,普遍以数据相关性作为建模核心,较少结合金融业务逻辑构建因果关联模型,同时多数研究采用全在线推理架构,未针对金融流式数据高并发、低延迟的落地需求做轻量化优化,面对宏观环境切换引发的风险模式漂移、小样本极端风险、风险传导路径溯源等实际问题时,模型识别精度与稳定性会显著下降,难以满足金融机构全天候、高可靠的预警需求。
3、国内专利领域也涌现出大量结合因果发现、图网络、知识库的金融风险预警技术方案,其中公开号cn111026852a(一种面向金融事件的混合型因果关系发现方法)为代表性技术,该专利针对金融事件开展因果关系挖掘,先抽取文本事件因果特征,再结合时序数据与传递熵算法推断时序因果关联,最终完成金融事件因果网络构建,可用于金融风险溯源分析。另有公开号cn121258670a(自适应信用风险评估与可解释决策支持方法及系统),整合多源异构数据完成特征融合,搭建融合因果推理的自适应信用风险模型,并对评估结果开展可解释性分析,兼顾风险评估精度与监管合规要求。公开号cn119624661a(一种基于大数据技术的金融风险预警方法及系统)根据大数据与图神经网络技术,挖掘金融主体间关联关系,实现交易异常与违约风险的自动化预警。上述专利分别从因果抽取、因果评估、图网络风险检测等单一维度优化预警能力,在各自细分方向上实现技术突破,但仍存在明显技术局限:其一,多数专利将因果发现、多模态融合、图网络相互割裂,仅单独使用某一类技术,未实现多技术一体化联动;其二,因果结构大多采用离线静态构建方式,无法根据宏观环境动态更新因果关系,适配市场变化能力弱;其三,风险异常识别依赖真实异常样本训练模型,金融领域异常样本稀缺的问题未得到有效解决,对新型风险、隐性风险识别能力不足;其四,缺少专门针对流式数据的轻量化剪枝、自适应阈值、模型增量迭代机制,线上推理算力开销大,预警误报率偏高,难以实现端到端的全流程智能预警。
技术实现思路
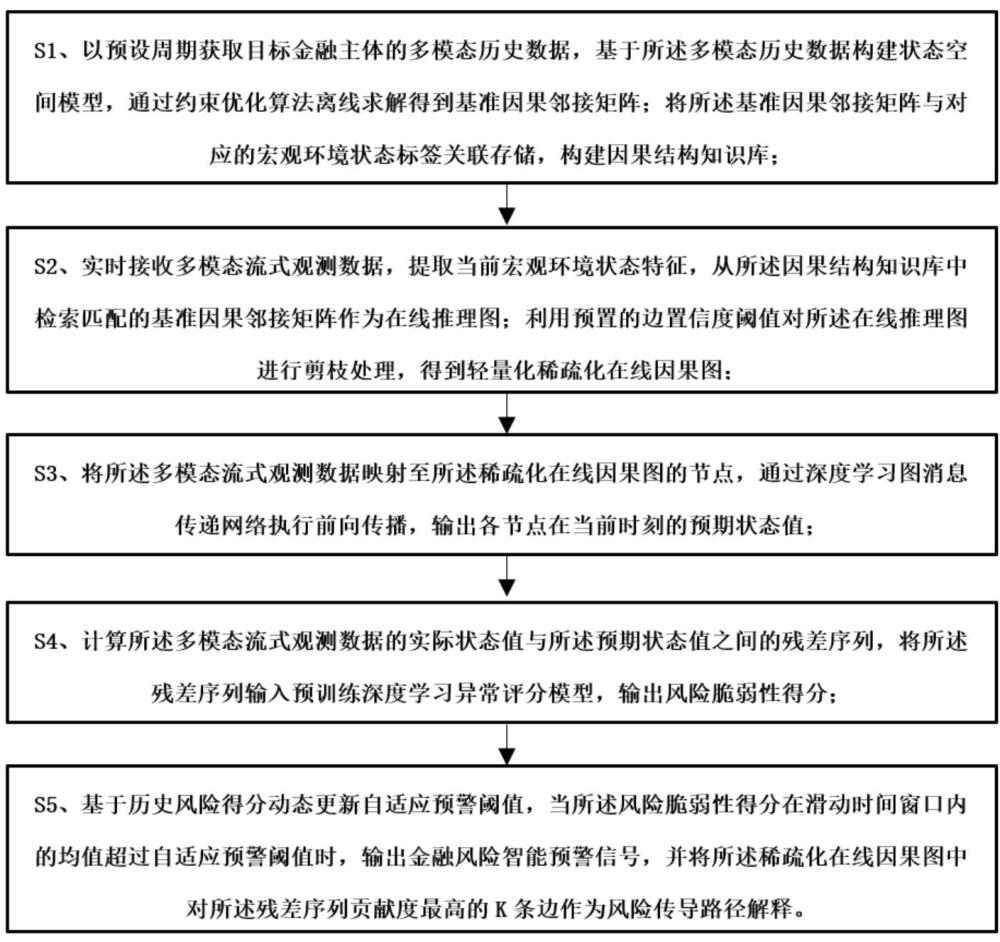
1、基于上述技术问题,本技术公开了基于多模态深度学习的金融风险智能预警方法,包括以下步骤:
2、s1、以预设周期获取目标金融主体的多模态历史数据,基于所述多模态历史数据构建状态空间模型,通过约束优化算法离线求解得到基准因果邻接矩阵;将所述基准因果邻接矩阵与对应的宏观环境状态标签关联存储,构建因果结构知识库;
3、s2、实时接收多模态流式观测数据,提取当前宏观环境状态特征,从所述因果结构知识库中检索匹配的基准因果邻接矩阵作为在线推理图;利用预置的边置信度阈值对所述在线推理图进行剪枝处理,得到轻量化稀疏化在线因果图;
4、s3、将所述多模态流式观测数据映射至所述稀疏化在线因果图的节点,通过深度学习图消息传递网络执行前向传播,输出各节点在当前时刻的预期状态值;
5、s4、计算所述多模态流式观测数据的实际状态值与所述预期状态值之间的残差序列,将所述残差序列输入预训练深度学习异常评分模型,输出风险脆弱性得分;
6、s5、基于历史风险得分动态更新自适应预警阈值,当所述风险脆弱性得分在滑动时间窗口内的均值超过自适应预警阈值时,输出金融风险智能预警信号,并将所述稀疏化在线因果图中对所述残差序列贡献度最高的k条边作为风险传导路径解释。
7、优选的,s1中通过约束优化算法离线求解得到基准因果邻接矩阵,具体包括:
8、构建带环境条件的可微分因果发现目标函数,所述目标函数为:
9、
10、其中,为待求解的加权因果邻接矩阵,为状态空间模型参数,为多模态历史数据矩阵,为宏观环境状态标签向量,为参数化的非线性状态转移函数,表示逐元素掩码乘法,表示逐元素平方运算;为矩阵迹运算,为矩阵指数函数;为金融知识图谱导出的候选边二值掩码矩阵;分别为超参数;
11、采用增广拉格朗日法对所述目标函数进行交替优化,在每轮迭代中固定更新,再固定更新,直至且目标函数收敛,将最终得到的作为所述基准因果邻接矩阵。
12、优选的,s1中将所述基准因果邻接矩阵与对应的宏观环境状态标签关联存储,构建因果结构知识库,具体包括:
13、对宏观环境状态标签执行离散化编码,得到环境状态码;
14、对每个环境状态码,以当前状态下所有样本子集为输入独立求解约束优化问题,得到对应的基准因果邻接矩阵;
15、将键值对集合存入所述因果结构知识库,其中为第个环境状态下基准因果邻接矩阵各边的置信度方差矩阵,其元素由bootstrap重采样估计得到:
16、
17、其中为重采样次数,为第次重采样求得的邻接矩阵,为次结果的均值矩阵。
18、优选的,s2中利用预置的边置信度阈值对所述在线推理图进行剪枝处理,得到轻量化稀疏化在线因果图,具体包括:
19、根据当前宏观环境状态特征计算与各环境状态码的相似度权重向量:
20、
21、其中为当前宏观环境状态特征向量,分别为第个环境状态码对应的聚类中心与带宽参数;
22、基于所述相似度权重向量对基准因果邻接矩阵及其置信度方差矩阵进行软聚合:
23、
24、对聚合后的邻接矩阵逐元素执行自适应阈值剪枝,保留满足以下条件的边构成所述稀疏化在线因果图:
25、
26、其中为基础置信度阈值,为不确定性惩罚系数,为边的不确定性标准差。
27、优选的,s3中通过深度学习图消息传递网络执行前向传播,输出各节点在当前时刻的预期状态值,具体包括:
28、所述深度学习图消息传递网络采用残差校正型图神经算子,其第层消息传递更新规则为:
29、
30、其中为第层节点隐藏状态矩阵,为剪枝后归一化的稀疏因果邻接矩阵,为可学习消息变换参数矩阵,为有效节点掩码,为偏置项,为非线性激活函数;
31、经过层传播后,通过线性读出层输出预期状态值:
32、
33、其中为读出权重矩阵,为读出偏置向量,即为各节点在当前时刻的预期状态值向量。
34、优选的,s4中所述异常评分模型的训练样本由离线反事实仿真生成的合成异常数据构造得到,具体包括:
35、对所述因果结构知识库中每个环境状态下的基准因果邻接矩阵,随机选取目标干预节点集合,设定干预强度向量,执行结构化反事实干预:
36、
37、其中为干预节点指示向量,为第个环境状态下的状态转移函数,为原始观测样本;
38、将反事实样本输入前向传播流程,得到对应预期状态,计算反事实残差序列;
39、以正常样本残差序列标记为负样本、反事实残差序列标记为正样本,构建二分类训练集,训练所述异常评分模型使其最小化以下对比损失:
40、
41、其中为异常评分模型输出,为标签,分别为正负样本残差,为边际间隔,为平衡系数。
42、优选的,s5中基于历史风险得分动态更新自适应预警阈值,具体包括:
43、维护长度为的风险脆弱性得分滑动缓冲区;
44、在每个时间步,基于所述滑动缓冲区内的得分分布估计位置参数与尺度参数,并据此更新自适应预警阈值:
45、
46、其中为基础灵敏度系数,为反馈抑制因子,为过去步内已触发预警的次数。
47、优选的,s5中将所述稀疏化在线因果图中对所述残差序列贡献度最高的k条边作为风险传导路径解释依据,具体包括:
48、定义边对当前残差序列的贡献度为:
49、
50、其中为贡献度累积窗口长度,为残差范数对第层节点隐藏状态的梯度,为节点在第层的隐藏状态值;
51、按降序排列所有保留边,取前条边构成有向风险传导子图,并将各边的值归一化后作为路径权重附于所述金融风险智能预警信号中。
52、优选的,所述方法还包括在线因果图漂移监测:
53、在连续个时间步内,持续记录实际状态值与预期状态值的残差范数序列,当检测到残差范数的指数加权移动平均值超过漂移判定界限时,触发因果结构知识库增量更新:
54、
55、若则触发更新,其中为平滑系数,为漂移判定阈值;
56、触发更新时,以最近个时间步的多模态流式观测数据为增量样本,在保持原有环境状态码不变的前提下,对当前匹配的基准因果邻接矩阵执行热启动微调,仅更新变化幅度超过的边权重,并将更新后的矩阵回写至所述因果结构知识库。
57、优选的,所述热启动微调中,仅更新变化幅度超过的边权重的判定条件为:
58、对增量样本求解局部因果修正量:
59、
60、其中为局部修正半径约束,为弗罗贝尼乌斯范数,为触发更新时所使用的增量样本数量,为原始观测样本,为当前宏观环境状态特征向量;
61、仅当时,执行,其余边权重保持不变;所述局部修正半径约束与漂移判定阈值呈正相关关系。
62、相对于现有技术,本技术的技术方案具有以下技术效果:
63、本发明根据多模态历史数据完成状态空间建模与约束优化求解,构建关联宏观环境标签的因果结构知识库。整套架构将复杂的因果关系求解工作放置于离线环节完成,能够稳定沉淀不同市场环境下对应的基准因果结构,根据知识库实现因果结构的标准化存储与管理,可对多场景下的金融变量关联关系进行完整留存,为后续在线推理提供可靠的底层依据,同时统一多模态数据与因果模型的适配逻辑,保障不同类别金融数据在建模过程中的有序联动。
64、本发明对实时流式多模态数据完成环境特征匹配与因果图自适应剪枝处理,得到轻量化的稀疏化在线因果图,借助相似度聚合与不确定性约束完成因果图动态优化,有效精简图结构中的冗余连接,降低后续网络运算的负载。动态适配当前宏观环境调整因果拓扑结构,让模型推理逻辑贴合实时市场状态,保障在线推理环节的运行效率,同时提升因果图与当下风险特征的匹配程度,强化结构表达的有效性。
65、本发明采用残差校正型图消息传递网络完成节点状态预测,结合离线反事实仿真生成合成样本训练异常评分模型。通过多层图网络结构充分挖掘因果图内各节点的信息传递规律,精准输出各主体的预期状态,利用仿真样本扩充训练数据集,摆脱对真实异常样本的依赖,完善模型对各类异常形态的识别能力,依靠残差序列完成风险特征提取,稳定输出能够表征风险程度的量化结果。
66、本发明设置动态更新的预警阈值与因果边贡献度分析机制,同时增加因果图漂移监测和增量微调功能。可以结合时序得分变化自适应调整判定标准,合理把控预警触发条件,根据梯度分析定位核心风险传导路径,实现风险成因的完整追溯,在检测到结构漂移时自动完成知识库局部更新,让整体体系能够持续适配不断变化的金融风险模式,实现全流程自主运转与长期稳定运行。
67、上述说明仅是本技术技术方案的概述,为了能够更清楚了解本技术的技术手段,从而可依照说明书的内容予以实施,并且为了让本技术的上述和其他目的、特征和优点能够更明显易懂,以下以本技术的较佳实施例并配合附图详细说明如后。
68、根据下文结合附图对本技术具体实施例的详细描述,本领域技术人员将会更加明了本技术的上述及其他目的、优点和特征。
版权声明:本站专利文献数据主要来源于国家知识产权局等公开渠道,由 技术新讯 进行整理汇编。页面设计及数据汇编的著作权归本站所有。全部内容仅供个人学习、科研评估与技术交流参考,严禁用于任何商业用途(包括但不限于直接生产制造、技术转让、倒卖数据等)。
免责条款:专利技术具有时效性,本站不对资料的绝对准确性、完整性和可实施性提供任何明示或暗示的担保。因参考本站内容造成的直接或间接损失,本站不承担相关法律责任。若您认为本站内容有侵权问题,请及时提供权属证明与我们联系,本站将在核实后依法处理。反馈意见:yyfuon@163.com